
Парус-Бюджет 8: Бухгалтерия.
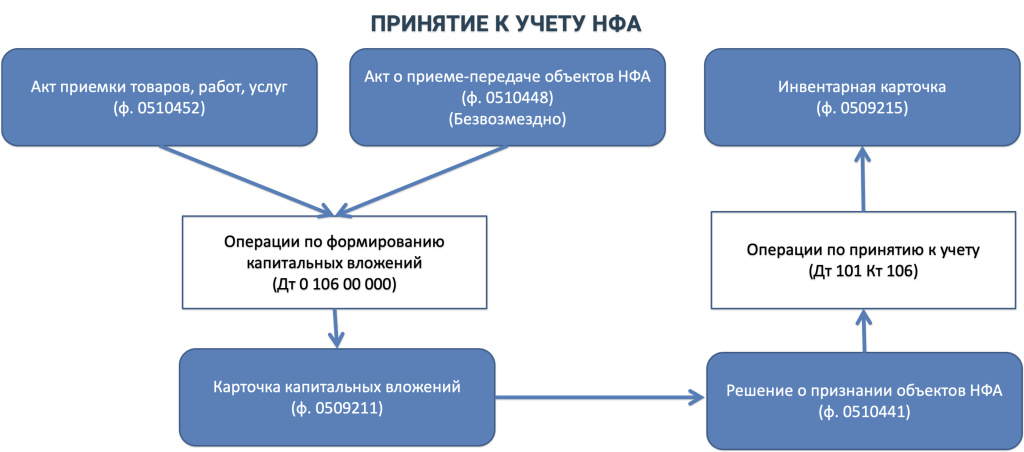
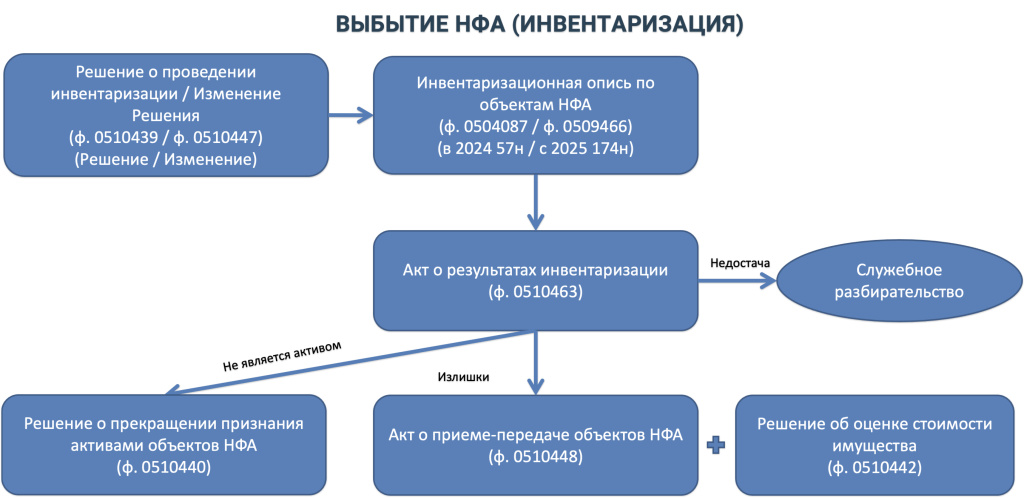
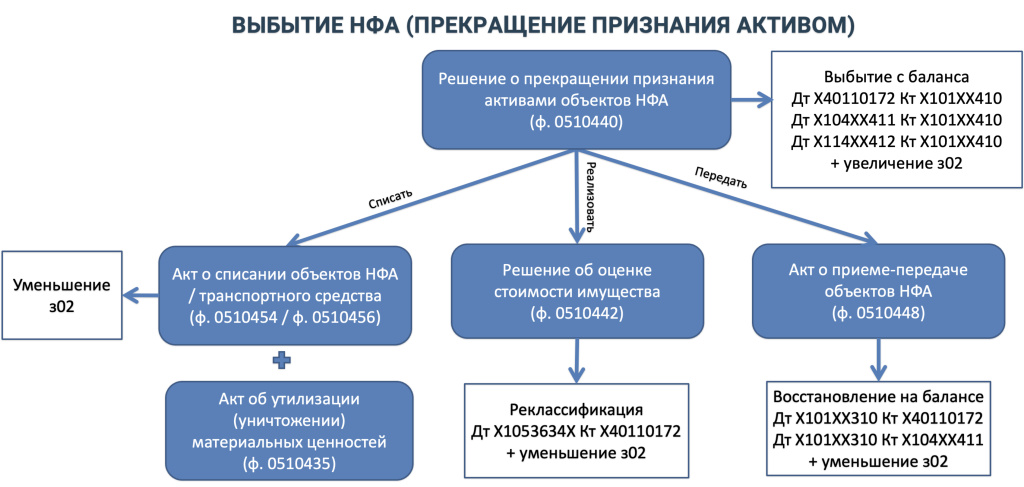
Само Решеине формирует проводки выбытия с Баланса с увеличением забалансового 02. Далее комиссия в рамках Решения выносит резолюцию: списать с последующей утилизацией, попытаться продать, либо передать. В случае принятия решения о списании объекта НФА формируется Акт о списании объектов нефинансовых активов (кроме транспортных средств) (ф.0510454) или Акт о списании транспортного средства (ф.0510456). И соответственно формируется Акт об утилизации (уничтожении) материальных ценностей (ф.0510435). Акты списания формируют в свою очередь всего лишь одну проводку списание с забалансового счета 02. Если же принимается решение по реализации данного объекта НФА, то данный объект должен пройти реклассификацию. Данный объект должен быть поднят на баланс обратно, но уже в качестве материального запаса. Т.е. с увеличением 105-го счета, но с одновременным уменьшением забалансового счета 02. Если же речь идет о безвозмездной передаче объектов НФА, то опять же происходит восстановление на балансе данного объекта, но с последующей передачей. Например с 303.04, 401.10 (172, 19Х) с уменьшением счета 02
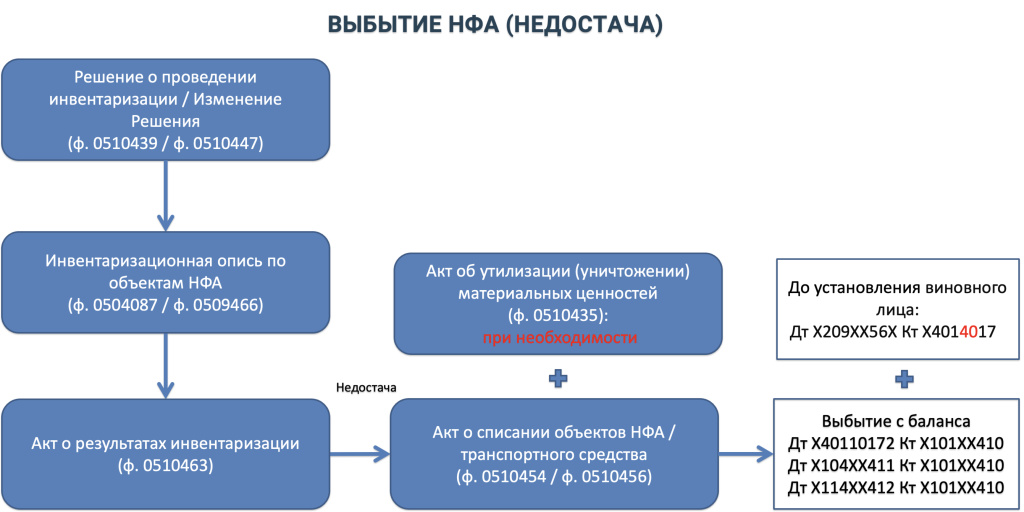
При недостачах подготавливается Акт о списании объектов НФА с одновременным формированием Акта об утилизации. Так же до установления виновного лица одновременно делается проводка по увеличению 209-го счета в коррекпонденции со счетом доходов будущих периодов 401 40.
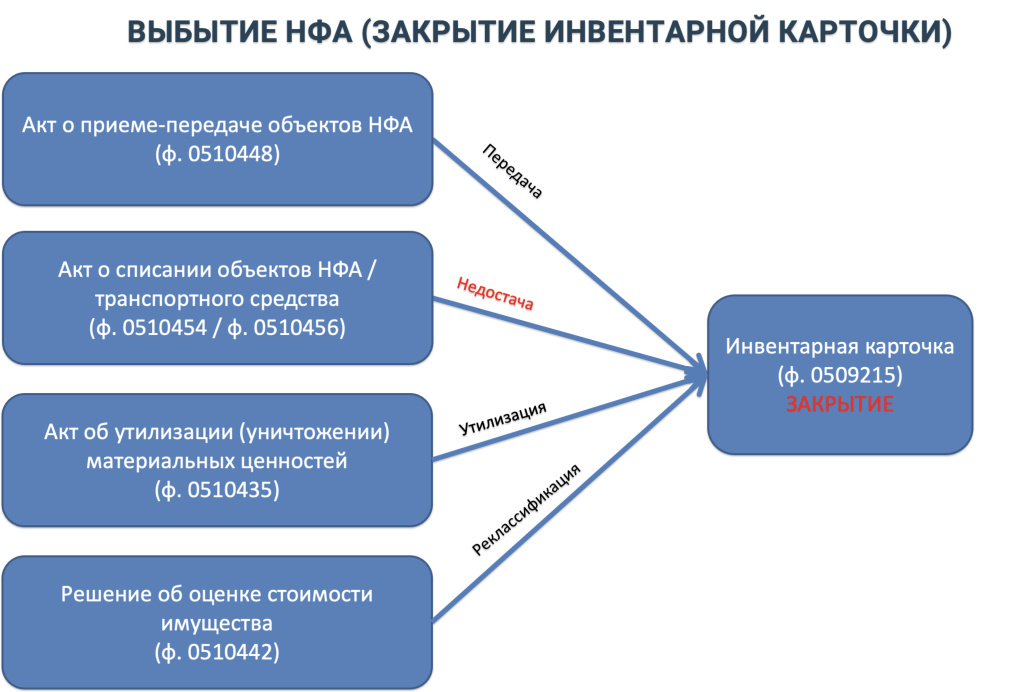
Если объект инвентарный и продолжает числиться на забалансовом 02 счете то Инвентарная карточка в этот момент не списывается, а продолжает числиться на 02 счете. В каких случаях закрывается карточка: При безвозмездной передаче НФА по Акту о приеме-передаче НФА (ф. 0510448). При списание этого объекта в случае выявленной и подтвержденной недостаче. Если объект был утилизирован, то по факту утилизации этого объекта. И если объект был реклассифицирован из ОС в запасы при принятии решения о реклассификации, то так же происходит закрытие Инвентарной карточки поскольку в данном случае инвентарного объекта уже нет.